


Anyfin
4,6354.00 Rezensionen
App-Details
- Version
- 1.114.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- Anyfin
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
 Analyse von AppCompare
Schulden schneller zu ordnen klingt zunächst nach einer Aufgabe, die man lieber mit Papier, Taschenrechner und viel Geduld erledigt. In meinem Test von Anyfin habe ich aber gemerkt, dass der größere Vorteil nicht in einer spektakulären Oberfläche liegt, sondern in der klaren Ausrichtung: Die App von Anyfin will Menschen dabei helfen, bestehende finanzielle Verpflichtungen besser zu überblicken und möglicherweise schneller abzubauen. Das macht sie zu einer interessanten Finanz-App für alle, die ihre monatlichen Belastungen nicht länger einfach laufen lassen möchten.
Ich würde sie trotzdem nicht als automatische Lösung für jedes Geldproblem betrachten. Finanzielle Entscheidungen bleiben persönliche Entscheidungen, und gerade bei Krediten oder anderen laufenden Verpflichtungen lohnt es sich, jeden vorgeschlagenen Schritt in Ruhe zu prüfen. Die Anwendung kann den Einstieg erleichtern, aber sie ersetzt weder einen vollständigen Haushaltsplan noch den Vergleich aller verfügbaren Möglichkeiten.
Wo die Nutzung in der Praxis ins Stocken geraten kann
Der erste Stolperstein entsteht oft nicht beim eigentlichen Bedienen, sondern bei den Erwartungen. Wer eine App öffnet und sofort eine fertige Strategie für seine gesamte finanzielle Situation erwartet, könnte enttäuscht sein. Anyfin ist vor allem dann sinnvoll, wenn ich bereits weiß, welche Verpflichtung ich genauer ansehen möchte und welche Unterlagen oder Angaben dafür gebraucht werden. Ohne diese Vorbereitung fühlt sich der Start schnell langsamer an, als man es von einer gewöhnlichen Budget-App kennt.
Ich empfehle deshalb, vor dem Öffnen der Anwendung kurz Ordnung zu schaffen. Eine aktuelle Abrechnung, die monatliche Rate, der offene Betrag und die bisherigen Konditionen sollten griffbereit sein. Das ist kein besonders aufregender Schritt, spart aber später Zeit. Wer nur ungefähr weiß, wie hoch die eigene Belastung ist, muss während der Einrichtung häufiger suchen oder Angaben nachträglich korrigieren.
Ein weiterer möglicher Reibungspunkt ist die persönliche Prüfung. Bei Finanz-Apps ist es normal, dass Vorgänge sorgfältiger behandelt werden als bei einer einfachen Notiz- oder Taschenrechner-App. Ich würde mich daher nicht wundern, wenn einzelne Schritte mehr Aufmerksamkeit verlangen oder eine Entscheidung nicht unmittelbar erscheint. Das wirkt im ersten Moment weniger bequem, ist bei finanziellen Vereinbarungen aber besser als eine vorschnelle Abwicklung.
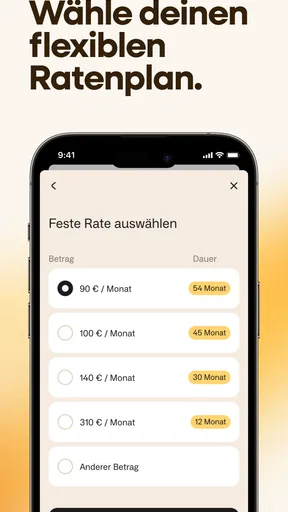
Auch die eigene finanzielle Lage kann die Nutzung komplizierter machen. Wenn mehrere Verpflichtungen, unregelmäßige Einnahmen oder bereits verspätete Zahlungen zusammenkommen, reicht ein einzelner Blick auf eine mögliche Verbesserung nicht aus. In so einer Situation sollte ich zuerst feststellen, welche Zahlungen Vorrang haben und ob die monatliche Belastung realistisch tragbar ist. Eine niedrigere Monatsrate ist nicht automatisch die günstigere Gesamtlösung.
Genau hier liegt eine wichtige Grenze der App: Sie kann eine bestehende Finanzierung übersichtlicher oder besser passend machen, aber sie kann keine fehlenden Einnahmen ersetzen. Wer die monatliche Rate nur durch eine längere Laufzeit senken würde, sollte die gesamte Rückzahlung und nicht nur den Betrag pro Monat betrachten. Für mich ist das einer der entscheidenden Punkte, bevor ich irgendeine Option bestätige.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor dem Start bereitlegen würde
Die Einrichtung ist am angenehmsten, wenn ich nicht nebenbei zwischen verschiedenen Apps, E-Mails und Papierunterlagen wechseln muss. Sinnvoll sind die aktuellen Informationen zur betreffenden Finanzierung, die eigenen Kontaktdaten und ein ruhiger Moment, in dem ich Zahlen nicht nur überfliege. Besonders wichtig ist, Begriffe wie Restbetrag, Rate und Gesamtkosten nicht miteinander zu verwechseln.
Ich würde außerdem vorher festlegen, was ich eigentlich erreichen möchte. Geht es mir um eine geringere monatliche Belastung, um eine schnellere Rückzahlung oder schlicht darum, eine unübersichtliche Verpflichtung besser zu verstehen? Diese Ziele können in unterschiedliche Richtungen führen. Wer schneller tilgen möchte, bewertet eine Option anders als jemand, dessen Hauptproblem ein zu knappes Monatsbudget ist.
Die Anwendung ist kostenlos erhältlich und richtet sich laut Einstufung an Nutzer ab null Jahren. Das bedeutet allerdings nicht, dass jede finanzielle Entscheidung für jede Person geeignet ist. Minderjährige oder Menschen, die eine Verpflichtung nicht selbstständig beurteilen können, sollten solche Schritte nicht ohne eine verantwortliche erwachsene Person und eine sorgfältige Prüfung angehen.
Einrichtung: kleine Prüfungen, die später Ärger vermeiden
Bei der ersten Nutzung würde ich jede Eingabe direkt mit dem Originaldokument vergleichen. Ein Zahlendreher bei einer Rate oder ein falsch übertragener Restbetrag kann die spätere Einschätzung verfälschen. Falls ein Dokument mehrere Beträge enthält, sollte ich nicht automatisch den auffälligsten Wert übernehmen, sondern prüfen, welcher davon tatsächlich für die laufende Verpflichtung relevant ist.
Ebenso wichtig ist eine stabile, private Umgebung. Finanzielle Informationen gehören nicht in eine Situation, in der andere Personen den Bildschirm mitlesen können. Wenn ein Vorgang unterbrochen wird, ist es besser, später bewusst weiterzumachen, statt hektisch zwischen Anwendungen hin und her zu springen. Diese Vorsicht ist nicht spezifisch für Anyfin, spielt hier aber eine größere Rolle als bei einer gewöhnlichen Einkaufs- oder Notiz-App.
Die aktuelle Version ist 1.112.0 und läuft ab Android 7.0. Für die meisten älteren Geräte dürfte die technische Voraussetzung damit nicht das Hauptproblem sein. Trotzdem würde ich vor der Einrichtung prüfen, ob das Betriebssystem aktuell genug ist, ob ausreichend Speicher vorhanden ist und ob die Internetverbindung zuverlässig arbeitet. Eine abgebrochene Übertragung kann sonst wie ein Fehler der App aussehen, obwohl die Ursache beim Gerät oder Netzwerk liegt.
Falls die Anwendung bei der Eingabe nicht weitergeht, hilft zunächst eine einfache Kontrolle: Sind alle Pflichtfelder vollständig, wurden Zahlen im erwarteten Format eingegeben und ist wirklich das richtige Dokument ausgewählt? Ich würde nicht sofort alles löschen und neu beginnen. Häufig lässt sich der Fehler schneller finden, wenn ich die zuletzt bearbeitete Angabe noch einmal langsam überprüfe.
Die Bewertung von Anyfin liegt bei 4,5 aus rund 9.300 Bewertungen, außerdem wurde die App bereits über 500.000-mal installiert. Das spricht dafür, dass sie nicht nur für eine kleine Gruppe von Testern interessant ist. Es sagt aber nichts darüber aus, ob eine konkrete finanzielle Situation zu mir passt. Bewertungen können die Bedienung widerspiegeln, während Konditionen und persönliche Voraussetzungen individuell bleiben.
Ein sinnvoller Ablauf für den Alltag
Ein realistisches Beispiel: Ich bemerke, dass eine monatliche Rate mein Budget stärker belastet als früher. Statt nur auf den Kontostand zu schauen, sammle ich zunächst die Angaben zur Finanzierung und notiere meine festen Ausgaben. Danach nutze ich Anyfin, um die betreffende Verpflichtung gezielt zu prüfen. Der wichtige Schritt kommt anschließend: Ich vergleiche die mögliche monatliche Entlastung mit den Gesamtkosten und frage mich, ob die neue Struktur langfristig zu meinem Budget passt.
Für diesen Ablauf würde ich nicht mehrere Verpflichtungen gleichzeitig unkritisch bearbeiten. Besser ist es, mit der teuersten oder unübersichtlichsten Position zu beginnen und danach die Auswirkungen auf den gesamten Haushalt zu betrachten. So bleibt nachvollziehbar, welche Änderung welchen Effekt hat. Wer alles auf einmal umstellen möchte, verliert leicht den Überblick und weiß später nicht mehr, welche Zahlung sich tatsächlich verändert hat.
Ein nützlicher, aber leicht zu übersehender Gedanke ist die Verbindung zwischen App und eigenem Haushaltsplan. Ich würde die Anwendung nicht nur einmal öffnen und das Ergebnis ablegen, sondern die neue monatliche Belastung anschließend in mein Budget übernehmen. Erst dann zeigt sich, ob eine mögliche Verbesserung praktisch funktioniert. Eine Rate, die auf dem Bildschirm vernünftig aussieht, kann zusammen mit Miete, Versicherungen und unregelmäßigen Kosten trotzdem zu knapp sein.
Auch der Zeitpunkt spielt eine Rolle. Wenn bald größere Ausgaben anstehen, sollte ich eine finanzielle Umstellung nicht unter Zeitdruck bewerten. Ein ruhiger Vergleich ist aussagekräftiger als eine Entscheidung, die nur getroffen wird, weil am Monatsende Geld fehlt. Anyfin kann den Prozess strukturieren, aber die Verantwortung für den Zeitpunkt bleibt bei mir.
Wenn der Ablauf unterbrochen wird
Bei einer Unterbrechung würde ich zuerst feststellen, an welcher Stelle sie passiert ist. Bleibt die App beim Laden stehen, prüfe ich die Verbindung und starte sie gegebenenfalls neu. Wird eine Eingabe abgelehnt, kontrolliere ich die Angaben und das Format. Reagiert nur die Oberfläche nicht, kann ein vollständiges Schließen und erneutes Öffnen helfen. Diese Schritte sind unspektakulär, vermeiden aber oft unnötige Änderungen an bereits eingegebenen Informationen.
Ich würde nicht wiederholt auf eine Schaltfläche tippen, wenn ein Vorgang sichtbar verarbeitet wird. Gerade bei finanziellen Aktionen ist Geduld sinnvoller als mehrfaches Absenden. Wenn nach einem Neustart unklar bleibt, ob ein Schritt abgeschlossen wurde, sollte ich zuerst den aktuellen Status prüfen, bevor ich denselben Vorgang noch einmal starte.
Ein weiterer praktischer Tipp ist, während der Einrichtung keine automatische Bildschirm- oder App-Bereinigung zu verwenden. Manche Geräte beenden Anwendungen aggressiv, wenn der Akku knapp ist oder viele Programme geöffnet sind. In solchen Fällen kann die Wiederaufnahme schwieriger wirken, obwohl die App selbst nicht grundsätzlich fehlerhaft ist. Ein aufgeladenes Gerät und eine stabile Verbindung schaffen hier bessere Voraussetzungen.
Wenn ein Dokument nicht erkannt wird oder eine Angabe unklar bleibt, sollte ich keine Schätzung eintragen, nur damit es weitergeht. Bei einer Finanz-App ist eine kurze Unterbrechung besser als eine falsche Grundlage. Ich würde die betreffende Information direkt beim Anbieter der Finanzierung oder in den Originalunterlagen überprüfen und erst danach fortfahren.
Das ist auch der Punkt, an dem ich zwischen Bedienungsproblem und Finanzierungsfrage unterscheiden würde. Die App kann möglicherweise einen Prozess anstoßen, aber sie entscheidet nicht allein, ob eine Änderung zu meiner Situation passt. Wenn eine erwartete Möglichkeit nicht erscheint, kann das an den persönlichen Voraussetzungen, an den Angaben oder an der jeweiligen Verpflichtung liegen. Eine Fehlermeldung sollte deshalb nicht automatisch als technische Panne interpretiert werden.
Wann nicht Anyfin, sondern ein anderer Weg besser passt
Wer lediglich seine Ausgaben kategorisieren und ein Monatsbudget führen möchte, braucht nicht unbedingt eine auf bestehende Schulden ausgerichtete Anwendung. Eine einfache Tabellenkalkulation oder eine klassische Haushalts-App kann für diesen Zweck geeigneter sein, weil sie Einnahmen, variable Kosten und Sparziele umfassender abbildet. Anyfin ist für mich dann stärker, wenn eine konkrete Finanzierung im Mittelpunkt steht und nicht der komplette Alltagshaushalt.
Auch bei mehreren komplizierten Schulden sollte ich nicht nur auf eine einzelne App setzen. Wenn Mahnungen, Rückstände oder unklare Verträge vorhanden sind, ist persönliche Schuldnerberatung oft der passendere nächste Schritt. Die App kann in einem geordneten Fall hilfreich sein, aber sie ist kein Ersatz für Unterstützung, wenn die finanzielle Situation bereits außer Kontrolle geraten ist.
Für Menschen, die ihre bestehenden Verträge bewusst unverändert lassen und nur schneller sparen möchten, liegt der Nutzen ebenfalls begrenzt. In diesem Fall sind ein Notgroschen, automatische Sparraten und ein klarer Ausgabenplan wahrscheinlich näher am eigentlichen Ziel. Wer dagegen eine laufende Belastung prüfen und mögliche Alternativen verstehen möchte, findet in Anyfin einen fokussierteren Ansatz.
Im Vergleich zu einem Gespräch mit der bisherigen Bank oder dem ursprünglichen Anbieter wirkt eine App meist direkter und weniger formell. Das kann den Einstieg erleichtern, nimmt mir aber nicht die Pflicht, Angebote sorgfältig zu lesen. Ein persönliches Gespräch kann besser sein, wenn ich komplexe Fragen habe oder mehrere Verträge gemeinsam beurteilen möchte. Anyfin punktet eher bei der ersten Orientierung und bei einem strukturierten digitalen Ablauf.
Ich würde die Anwendung außerdem nicht installieren, nur weil eine hohe Bewertung Vertrauen schafft. Die rund 350 vorhandenen Rezensionen und die breite Verbreitung sind interessante Hinweise auf die Nutzungserfahrung, aber sie ersetzen keine Prüfung meiner eigenen Zahlen. Besonders bei langen Laufzeiten können kleine Unterschiede in den Bedingungen eine große Bedeutung bekommen.
Mein Urteil nach der praktischen Prüfung
Anyfin ist eine fokussierte Finanz-App für Menschen, die eine bestehende Schulden- oder Kreditbelastung aktiv hinterfragen möchten. Mir gefällt, dass der Zweck klarer ist als bei vielen allgemeinen Budget-Apps. Statt nur Ausgaben zu protokollieren, richtet sich die Nutzung auf eine konkrete finanzielle Baustelle. Das kann motivieren, endlich eine Verpflichtung anzusehen, die man bisher aus Bequemlichkeit oder Unsicherheit liegen gelassen hat.
Die größte Stärke sehe ich im strukturierten Einstieg: Ich kann Unterlagen sammeln, ein konkretes Ziel festlegen und die monatliche Belastung anschließend in den eigenen Haushaltsplan einordnen. Besonders hilfreich ist die Kombination aus digitaler Prüfung und eigener Nachkontrolle. Wer nur auf eine schnelle Bestätigung aus ist, nutzt die App dagegen zu oberflächlich.
Die wichtigste Einschränkung bleibt, dass eine mögliche Entlastung nicht automatisch eine bessere Gesamtlösung bedeutet. Ich muss Laufzeit, Gesamtkosten, Budget und persönliche Sicherheit gemeinsam betrachten. Genau deshalb würde ich nach jedem Ergebnis eine Pause einlegen und die Zahlen noch einmal außerhalb der App durchrechnen. Diese zusätzliche Minute schützt vor Entscheidungen, die kurzfristig angenehm, langfristig aber ungünstig sein könnten.
Anyfin wurde am 8. März 2021 veröffentlicht und wird von Anyfin entwickelt. Als kostenlose App für den Finanzbereich ist sie besonders für Nutzer interessant, die einen digitalen und selbstbestimmten ersten Schritt bevorzugen. Ich würde sie Freunden empfehlen, die eine konkrete laufende Verpflichtung ordnen wollen und bereit sind, die Bedingungen selbst aufmerksam zu vergleichen.
Weniger passend ist sie für Menschen, die eine vollständige Haushaltsplanung, persönliche Beratung oder Hilfe bei akuten Zahlungsschwierigkeiten suchen. In diesen Fällen sind eine Budget-App, der direkte Kontakt zum Anbieter oder eine unabhängige Beratungsstelle unter Umständen die bessere Wahl. Für den klar umrissenen Zweck, eine bestehende finanzielle Belastung genauer zu prüfen, hinterlässt Anyfin bei mir jedoch einen nützlichen und seriösen Eindruck.
Vorteile
- Übersichtliche App mit klarer Darstellung von Krediten und Rückzahlungen.
- Kostenlose Analyse bestehender Kredite kann Sparpotenziale sichtbar machen.
- Digitale Abwicklung spart Zeit und vermeidet Papierkram.
- Individuelle Angebote lassen sich bequem per Smartphone prüfen.
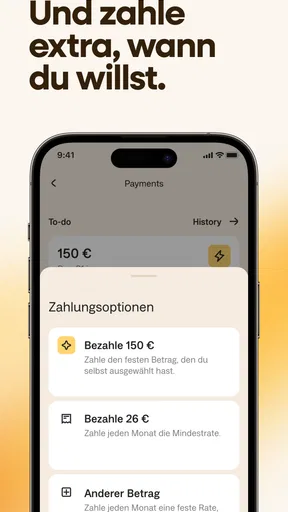
- Zusätzliche Rückzahlung kann die monatliche Zinslast reduzieren.
Nachteile
- Nicht alle Kreditarten oder Nutzerprofile werden möglicherweise unterstützt.
- Für Angebote ist die Übermittlung persönlicher Finanzdaten erforderlich.
- Konditionen können je nach Bonität deutlich unterschiedlich ausfallen.
- Eine Umschuldung kann Gebühren oder neue Vertragsbindungen mit sich bringen.
- Die App ersetzt keine unabhängige Beratung bei komplexen Finanzfragen.
Häufig gestellte Fragen zu Anyfin
Was ist Anyfin und wie funktioniert die App?
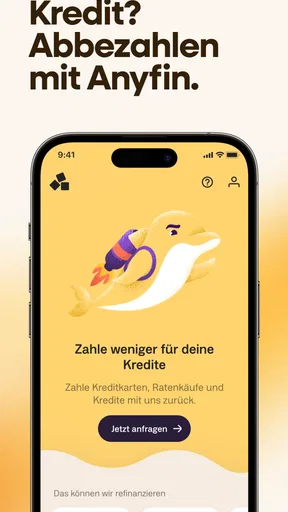
Anyfin ist eine Finanz-App, die Nutzer dabei unterstützt, bestehende Kredite, Ratenkäufe oder andere Finanzierungen zu optimieren. Nach dem Hochladen relevanter Vertrags- oder Kreditinformationen prüft Anyfin, ob eine günstigere Refinanzierung möglich ist. Anschließend erhalten Sie ein individuelles Angebot. Die App ersetzt keinen unabhängigen Finanzberater, und ein Angebot hängt stets von Ihrer persönlichen Bonität und den verfügbaren Bedingungen ab.
Welche Voraussetzungen muss ich erfüllen, um Anyfin nutzen zu können?
Für die Nutzung müssen Sie in der Regel volljährig sein und in einem von Anyfin unterstützten Land wohnen. Außerdem werden persönliche Angaben, Informationen zu Einkommen und bestehenden Verbindlichkeiten sowie gegebenenfalls Identitäts- und Bonitätsnachweise benötigt. Welche Voraussetzungen konkret gelten, kann sich je nach Land und Produkt unterscheiden. Vor dem Antrag sollten Sie deshalb die aktuellen Bedingungen in der App sorgfältig prüfen.
Ist Anyfin kostenlos oder fallen Gebühren an?
Das Herunterladen und die grundlegende Nutzung der Anyfin-App sind normalerweise kostenlos. Bei einer tatsächlichen Finanzierung können jedoch Zinsen, mögliche Gebühren oder sonstige Kosten anfallen, die im individuellen Angebot ausgewiesen werden. Entscheidend ist nicht nur der beworbene Zinssatz, sondern der effektive Jahreszins und der gesamte Rückzahlungsbetrag. Lesen Sie daher alle Vertragsdetails, bevor Sie ein Angebot annehmen.
Wie sicher sind meine persönlichen und finanziellen Daten bei Anyfin?
Da Anyfin mit sensiblen Finanz- und Identitätsdaten arbeitet, sind Datenschutz und Sicherheit besonders wichtig. Die App verwendet üblicherweise technische Schutzmaßnahmen für Übertragung und Speicherung und muss geltende Datenschutzvorschriften beachten. Trotzdem sollten Sie die Anwendung ausschließlich aus offiziellen App-Stores installieren, Berechtigungen kontrollieren und die Datenschutzerklärung lesen. Geben Sie Zugangsdaten niemals über Links aus unbekannten Nachrichten weiter.
Kann ich einen Anyfin-Kredit jederzeit zurückzahlen oder kündigen?
Ob und unter welchen Bedingungen Sie eine Finanzierung vorzeitig zurückzahlen, widerrufen oder kündigen können, hängt vom konkreten Vertrag und den gesetzlichen Regelungen Ihres Landes ab. Prüfen Sie insbesondere Fristen, mögliche Vorfälligkeitskosten und die erforderliche Vorgehensweise. Die App oder der Kundenservice kann Ihnen die Vertragsdetails erläutern, ersetzt aber keine rechtliche Beratung. Treffen Sie eine Entscheidung erst nach vollständiger Prüfung aller Kosten.


